¿Qué es un Déficit de Tasación (Appraisal Gap) y Cómo se Cubre en una Oferta Competitiva?
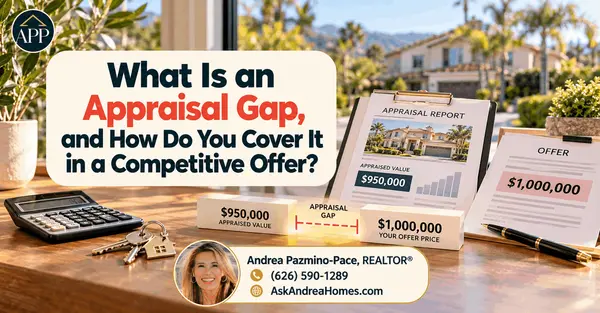
Un déficit de tasación ocurre cuando el tasador del prestamista valora una casa por debajo del precio que acordaste pagar — y como tu hipoteca se basa en ese valor tasado, no en el precio de tu oferta, la diferencia se convierte en efectivo que debes conseguir si todavía quieres la casa. En un mercado del Condado de Los Ángeles donde las casas bien valoradas todavía reciben múltiples ofertas, aceptar de antemano cubrir un monto fijo de ese déficit es una de las formas más efectivas de hacer tu oferta competitiva sin gastar todo tu presupuesto solo en el precio.
¿Por Qué una Casa se Tasaría por Debajo del Precio de Compra?
Los tasadores deben basar su valor en ventas cerradas recientes de casas comparables cercanas — no en lo que los compradores están dispuestos a pagar actualmente. En un mercado que se mueve rápido, las ventas pendientes y los listados nuevos pueden subir los precios más rápido de lo que los comparables cerrados pueden alcanzar, lo cual crea un déficit. Esto es especialmente común en los vecindarios más antiguos del Condado de Los Ángeles, donde el tamaño del lote, los pies cuadrados permitidos y la calidad de la remodelación varían de cuadra en cuadra y hacen más difícil encontrar casas verdaderamente "comparables". El prestamista ordena la tasación de forma independiente, así que ni tú ni el vendedor tienen control sobre el número que resulte.
¿Cómo Funciona Realmente una Cláusula de Déficit de Tasación en una Oferta?
Un contrato de compra estándar de California le da a los compradores una contingencia de tasación, típicamente de alrededor de 17 días, que te permite cancelar o renegociar si la casa se tasa baja. Una cláusula de déficit de tasación ajusta esa protección: aceptas por escrito cubrir un monto específico en dólares (o un porcentaje) por encima del valor tasado en efectivo si es necesario, y tu contingencia solo vuelve a aplicar más allá de ese punto. Por ejemplo, si ofreces $850,000 y aceptas cubrir un déficit de $20,000, pero la casa se tasa en $810,000, aportarías $20,000 adicionales al cierre para cubrir la mayor parte de ese faltante de $40,000, y todavía tendrías el derecho de renegociar o retirarte de lo que quede sin cubrir.
¿Cuánto Deberías Aceptar Cubrir?
Esto depende de lo que realmente tengas disponible más allá de tu enganche, costos de cierre y una reserva razonable — nunca un número sacado de la nada solo para "ganar" la oferta. En las zonas más competitivas del Condado de Los Ángeles, los compradores típicamente aceptan cubrir entre $10,000 y $25,000, o aproximadamente del 1% al 3% del precio de compra, aunque varía bastante según el vecindario y cuántas ofertas esté recibiendo la casa. Con las tasas hipotecarias a 30 años promediando 7.28% a principios de octubre de 2026 según Freddie Mac, la mayoría de los compradores ya está ajustada en su pago mensual, así que haz los números con tu prestamista primero y fija un límite firme antes de escribir la oferta.
¿Cuáles Son tus Opciones si la Tasación Sale Baja de Todos Modos?
Si el déficit resulta ser más grande de lo que aceptaste cubrir, generalmente tienes cuatro caminos: pedirle al vendedor que baje el precio para igualar la tasación, pagar la diferencia restante en efectivo si puedes, pedirle a tu agente que presente una Reconsideración de Valor ante el prestamista si crees que el tasador pasó por alto comparables relevantes, o retirarte y recuperar tu depósito de buena fe — que típicamente es del 1% al 3% del precio de compra en el Condado de Los Ángeles — siempre que tu contingencia de tasación siga activa para ese monto.
¿Deberías Alguna Vez Renunciar por Completo a tu Contingencia de Tasación?
Renunciar a ella por completo significa que estás obligado a cerrar al precio acordado sin importar en cuánto se tase la casa, sin ninguna salida contractual si el déficit resulta mayor de lo esperado. Ese es un riesgo real, y solo tiene sentido para compradores con reservas de efectivo considerables, más allá de lo que necesitarían para una cláusula de déficit definida. Con Redfin reportando que la casa mediana del Condado de Los Ángeles ahora tarda unos 49 días en venderse a partir de agosto de 2026, más que el ritmo frenético de hace unos años, la mayoría de los agentes — yo incluida — recomendamos una cláusula de déficit con límite en vez de una renuncia total. Mantiene tu oferta fuerte sin dejarte expuesto financieramente.
Preguntas Frecuentes
¿Una tasación baja solo perjudica a los compradores?
No — por el otro lado, una tasación que sale igual o por encima del precio de tu oferta te da equidad instantánea desde el primer día, lo cual puede ayudarte después si refinancias o quieres pedir prestado contra la casa.
¿Puedo simplemente pedir una segunda tasación si la primera sale baja?
Puedes pedirle a tu prestamista una Reconsideración de Valor, donde tu agente presenta ventas comparables adicionales que el tasador pudo haber pasado por alto. Una segunda tasación completa es menos común y depende de la política de tu prestamista.
¿El dinero que uso para cubrir un déficit de tasación cuenta hacia mi enganche?
No, se trata como efectivo separado que necesitas para cerrar, además de tu enganche y costos de cierre, así que tu prestamista va a querer ver que esos fondos estén documentados y "añejados" en tus cuentas, igual que el resto de tu dinero.
¿Es más riesgoso renunciar a la contingencia de tasación ahora que antes?
Con las tasas hipotecarias cerca del 7.3% y las casas permaneciendo más tiempo en el mercado que hace un par de años, el inventario ya no está tan ajustado como durante los años de la pandemia, así que para la mayoría de los compradores la desventaja de renunciar supera la ventaja de verse más competitivo.
Actualizado a octubre de 2026.
Categories
- All Blogs (176)
- Accessory Dwelling Units (2)
- Accessory Dwelling Units (ADUs) (1)
- ADUs & Home Improvement (96)
- ADUs and Property Improvements (3)
- agregar a alguien en el titulo de la casa (2)
- Albaceas y Administradores (1)
- Apelaciones de Impuestos (1)
- Appeal property taxes in Los Angeles County (1)
- Baldwin Park (2)
- Baldwin Park News (2)
- Baldwin Park property taxes (1)
- Baldwin Park Real Estate (9)
- Baldwin Park Real Estate Market (2)
- Beneficios Fiscales para Propietarios (1)
- Bienes Raíces (4)
- Bienes Raíces de Baldwin Park (1)
- Bienes Raíces de Sucesiones en Los Ángeles (1)
- Bienes Raíces del Condado de Los Ángeles (1)
- Bienes Raíces en Baldwin Park (2)
- Bienes Raíces en Boyle Heights (1)
- Bienes Raíces en California (4)
- Bienes Raíces en East Los Ángeles (3)
- Bienes Raíces en el Condado de Los Ángeles (3)
- Bienes Raíces en el Este de Los Ángeles (1)
- Bienes Raíces en El Monte (1)
- Bienes Raíces en el Sur de California (4)
- Bienes Raíces en Los Ángeles (2)
- bienes y raices en compton (2)
- Bienes y Raices en El Este de Los Angeles (1)
- bienes y raices ideas para vender (2)
- Bienes y Raices in Compton (1)
- bienes y raices in downey ca (1)
- Boyle Heights first-time homebuyer (1)
- Boyle Heights home prices, (1)
- Boyle Heights Mercado Inmobiliario (1)
- Boyle Heights Precios de la Vivienda (1)
- Boyle Heights Primeros Compradores (1)
- Boyle Heights real estate market (1)
- Boyle Heights zoning (2)
- Building Permits (1)
- Buyer Resources (96)
- Buying a Home (3)
- Buying a Home in Baldwin Park (1)
- buying a home in Boyle Heights 2026 (1)
- california bienes y raices (2)
- California Homeowners (3)
- California Homeowners Insurance (1)
- California Probate (1)
- California Property Taxes (1)
- california real estate (2)
- California Real Estate Laws (1)
- California Real Estate Taxes (1)
- Capital Gains Tax (1)
- Challenge assessed home value (1)
- Closing Costs (1)
- Code Enforcement (1)
- comision del agente (1)
- Community Development (1)
- como comprar casa (1)
- como poner una oferta de compra (1)
- Comparative Market Analysis (1)
- Compra de Casas (3)
- Compra de Vivienda (1)
- Compra de Viviendas (2)
- Compradores de Primera Vivienda (1)
- Compradores de Viviendas (1)
- Comprar casa en L.A. (1)
- Compton Real estate (1)
- Comunidades Cercanas al Transporte (1)
- Consejos de Bienes Raíces (1)
- Consejos para Propietarios (1)
- Consejos para Vendedores (1)
- Construcción de ADU (1)
- Construcciones Sin Permisos (1)
- Conversiones de Garaje (2)
- Costo de venta de una casa en LA (3)
- costos al vender su casa (1)
- costos de cierre (1)
- costos de escrow (1)
- costos de venta de casa (1)
- costos de venta de casa en ca (2)
- Cumplimiento de Códigos (1)
- Decline-in-Value Review (1)
- Desarrollo Urbano (1)
- Divulgaciones de la Propiedad (1)
- downey home selling (1)
- Downey market update (1)
- downey real estate (1)
- East Los Angeles (2)
- East Los Angeles Real Estate (6)
- Eastside Los Angeles Real Estate (1)
- Educación Inmobiliaria (8)
- Educación sobre Seguros (1)
- El Monte Real Estate (3)
- El Sereno Bienes Y Raices (1)
- El Sereno Mercado Inmobiliario (1)
- El Sereno Precio de Las Casas (1)
- El Sereno Priemeros-Compradores (1)
- Escrow Fees (1)
- Estate Administration (1)
- Executors and Administrators (1)
- Financing & Mortgages (92)
- first time home buyers (1)
- first-time home buyer (4)
- First-Time Home Buyer Guide (1)
- First-Time Home Buyers (2)
- Foreclosure & Distressed Sales (94)
- Garage Conversions (2)
- Gentrificación y Desarrollo (1)
- Gentrification and Development (1)
- get your offer accepted (1)
- Gravámenes de Contratistas (1)
- Gravámenes sobre Propiedades (1)
- guia para compradores (1)
- Guía para Compradores Primerizos (1)
- Guías de Vecindarios (2)
- Guías del Mercado Local (1)
- Guías para Vender Casa (1)
- Hipoteca y Financiamiento (1)
- Home Buying (1)
- home buying process (2)
- Home Improvement (1)
- home loans (1)
- Home Maintenance (1)
- home offers (1)
- Home Price Trends (1)
- Home Prices & Market Trends (2)
- Home Pricing (1)
- Home Seller Resources (3)
- Home Selling (4)
- home selling cost (1)
- Home Selling Costs (2)
- Home Selling Timeline (1)
- Home Value (2)
- Home Values (2)
- Homeowner Resources (3)
- Homeowner Tips (3)
- Homeowners (2)
- Homeowners Insurance (93)
- Housing Market (1)
- How Much House Can I Afford? (2)
- how to place an offer in a home (1)
- how to purchase a home (1)
- Impuesto sobre Ganancias de Capital (1)
- Impuestos sobre la Propiedad (4)
- Informacion del mercado de casas en Baldwin Park (2)
- Infrastructure Updates (1)
- Inherited Property (2)
- Inversión en Bienes Raíces (1)
- Inversión Inmobiliaria (1)
- Judgment Liens (1)
- LA Real Estate (1)
- LA Real Estate Market (1)
- Local Market Guides (1)
- Long Beach Real Estate (4)
- los angeles bienes y raices (3)
- Los Angeles County assessment appeal (1)
- Los Angeles County Assessor (1)
- Los Angeles County Real Estate (13)
- Los Angeles County Record (1)
- Los Angeles Home Sale Cost (2)
- Los Angeles Home Sellers (1)
- Los Angeles Homeowners (2)
- Los angeles housing (1)
- Los Angeles Housing Market Updates (1)
- Los Angeles Neighborhoods (1)
- Los Angeles Probate Real Estate (1)
- los angeles real estate (2)
- Lower property taxes in California (1)
- Lynwood Real Estate (4)
- Market update (5)
- Market Updates & Trends (92)
- Mechanic’s Liens (1)
- Mejoras del Hogar (1)
- Mejoras para el Hogar (1)
- Mercado de Vivienda (1)
- Mercado Inmobiliario (4)
- Mortgage & Financing (2)
- move up buyers (1)
- Mudanzas y Reubicación (1)
- Multigenerational Living (1)
- Neighborhood Guides (3)
- Neighborhood resource (2)
- Neighborhoods to Watch (1)
- oferta aceptada (1)
- Permisos de Construcción (1)
- Permits & Code Compliance (94)
- Plan de Mejoras (1)
- Planificación Patrimonial (1)
- Precios de Viviendas (1)
- Precios y Tendencias del Mercado (2)
- Preparar una Casa para la Venta (1)
- Preparing Your Home for Sale (1)
- primer comprador en L.A. (1)
- primeros compradores (5)
- Probate & (1)
- Probate & Inherited Property (91)
- Probate Home Sales (1)
- Probate Property Buyers (1)
- Probate Real Estate (1)
- Probate y Bienes Raíces en East Los Angeles (1)
- Programa de Mejoras de Capital (1)
- Property Assessment (1)
- Property Disclosures (1)
- Property Investment (1)
- Property Taxes (95)
- Property Value (1)
- Property-tax appeal deadline (1)
- Property-Tax Appeals (1)
- Property-tax exemptions in California (1)
- Propiedades de Alquiler (1)
- Propiedades de Sucesión (1)
- Propiedades Heredadas (2)
- Propietarios de California (1)
- Propietarios de Vivienda (1)
- Propietarios de Viviendas en California (2)
- Propietarios Mayores de 55 Años (1)
- Proposición 19 (1)
- Proposición 8 (1)
- Proposition 8 (1)
- Proposition 8 property-tax reduction (1)
- Protección de Propiedades (1)
- Real Estate Advice (3)
- Real Estate Education (1)
- real estate en Los Angeles (1)
- Real Estate for Heirs (1)
- Real Estate Investing (1)
- Real Estate Investment & Rentals (92)
- Real Estate Market (1)
- Real Estate Market Trends (1)
- Real Estate Market Updates (2)
- real estate tips (2)
- Realtor Commissions (1)
- Recursos para Compradores (1)
- Recursos para Herederos (1)
- Recursos para Propietarios (4)
- Recursos para Vendedores (1)
- Registros del Condado de Los Ángeles (1)
- remover a alguien del titulo de la casa (1)
- Rental Property (1)
- reparaciones al vender (1)
- Riesgos Naturales (1)
- San Gabriel Valley (1)
- San Gabriel Valley Real Estate (1)
- Seguro contra Terremotos (1)
- Seguro de Vivienda (1)
- Seguros para Propietarios en California (1)
- Seller Resources (99)
- Seller Tips (3)
- Selling a Home (1)
- Selling a Home in Baldwin Park (1)
- Selling a House (1)
- Selling an Inherited Home (1)
- Sentencias Judiciales (1)
- Should You Sell Before Buying? (1)
- Southern California Real Estate (3)
- Step-Up in Basis (1)
- Sucesiones en California (1)
- Tasación de Propiedades (1)
- Tendencias del Mercado Inmobiliario (1)
- tips para duenos de casa (2)
- tips para quienes venden su casa (1)
- Title & Deeds (4)
- Title and Escrow (1)
- Title, Escrow & Closing Costs (92)
- titulo de la casa (1)
- titulo de la propiedad (1)
- Título y Escrow (1)
- Transit-Oriented Communities (1)
- Trust Property (1)
- Unidades de Vivienda Accesoria (ADU) (1)
- Unidades de Vivienda Accesorias (ADU) (1)
- Unpermitted Construction (1)
- Valor de la Propiedad (1)
- Valor de la Vivienda (2)
- Valor de las Propiedades (1)
- Valor de Viviendas (1)
- Vecindarios con Potencial de Crecimiento (1)
- Vecindarios de Los Ángeles (1)
- vender tu casa (1)
- vender una casa (3)
- vendiendo tu casa (3)
- Venta de casa (2)
- Venta de casa en LA (3)
- Venta de Casas (2)
- Venta de Casas Tal Como Están (1)
- Venta de Propiedades Heredadas (2)
- Venta de Viviendas (4)
- Vivienda Multigeneracional (1)
Recent Posts